

Komisja Europejska rozpoczęła konsultacje dotyczące zmian w unijnym systemie VAT. Jednym z elementów prowadzonej analizy są zasady rozliczania podatku od samochodów osobowych wykorzystywanych w działalności gospodarczej.
DLA CIEBIEJedna noc. Jedno auto. Jeden prowadzący. Miasto po godzinach. After HOURS by Cupra
Zdaniem Komisji obowiązujące rozwiązania nie odpowiadają już w pełni obecnym celom polityki klimatycznej. Jednym z analizowanych pomysłów jest więc powiązanie możliwości odliczenia VAT z rodzajem napędu samochodu.
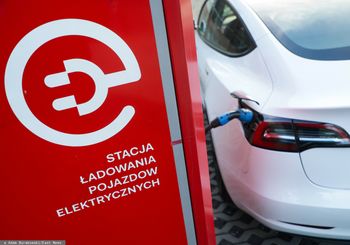
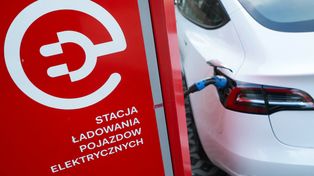
Na stole znajduje się m.in. wariant zakładający możliwość pełnego odliczenia VAT od zakupu lub leasingu samochodów określanych jako "niepowodujące zanieczyszczeń". W praktyce oznaczałoby to przede wszystkim samochody elektryczne, choć definicja może obejmować również inne technologie spełniające odpowiednie kryteria.
Jednocześnie firmy korzystające z samochodów spalinowych mogłyby zostać objęte mniej korzystnymi zasadami odliczania podatku.
Warto odnotować, że mowa o możliwości odliczenia a nie obniżenia podatku VAT na określone pojazdy, bo obowiązujące unijne przepisy nie pozwalają państwom członkowskim zastosować niższej stawki VAT do elektryków. Podczas reformy unijnego systemu VAT w 2022 r. samochody bezemisyjne nie zostały bowiem umieszczone w katalogu towarów i usług, dla których można stosować stawki obniżone.
Zmiana zasad odliczania VAT mogłaby jednak przynieść podobny efekt jak bezpośrednia zachęta podatkowa. Samochody firmowe stanowią znaczącą część rynku nowych aut, a dla przedsiębiorstw koszt zakupu czy leasingu jest jednym z podstawowych czynników przy wyborze samochodu.
Jeżeli firma mogłaby odzyskać cały VAT przy zakupie lub leasingu elektryka, podczas gdy w przypadku samochodu spalinowego odliczenie byłoby ograniczone, różnica w kosztach stałaby się ważnym argumentem przy tworzeniu floty.
Komisja Europejska pracuje jednocześnie nad rozwiązaniami mającymi zwiększyć udział samochodów zero- i niskoemisyjnych we flotach dużych przedsiębiorstw. Zgodnie z proponowanymi regulacjami od 2030 r. państwa członkowskie miałyby realizować określone cele dotyczące udziału takich pojazdów w nowych rejestracjach dokonywanych przez duże firmy.

Na konkretne zmiany trzeba jednak poczekać. Konsultacje publiczne rozpoczęły się 9 września i potrwają do 4 listopada 2026 r. W tym czasie Komisja będzie zbierać opinie i analizować konsekwencje różnych wariantów reformy.
Jak informuje "IBRM Samar", ocena skutków ma być prowadzona od III kwartału 2026 r. do I kwartału 2027 r. Według obecnego harmonogramu propozycja legislacyjna mogłaby pojawić się w II kwartale 2027 r. Komisja zastrzega jednak, że zarówno zakres zmian, jak i terminy mogą jeszcze ulec modyfikacji.

O motoryzacji pisze od 2011 roku. W 2016 dołączył do zespołu Autokult.pl. Fascynuje go wszystko, co ma cztery koła - zawsze jest na bieżąco z nowościami i premierami. W Wirtualnej Polsce zajmuje się przede wszystkim wiadomościami ze świata motoryzacji i gospodarki. Baczny obserwator rynku, który ma w głowie większość cenników nowych aut. Równie chętnie, co na kołach, uwielbia poruszać się na nogach – szczególnie po górach lub lesie.