
Dwie osoby mogą wyjechać z salonu identycznymi samochodami, a mimo to podjąć zupełnie inne decyzje finansowe. Jedna ma odłożoną znaczną część ceny i spodziewa się kolejnego przypływu gotówki w ciągu roku, a druga prowadzi firmę, chce użytkować auto przez kilka lat i rozłożyć wydatek w czasie. Nie istnieje jeden uniwersalny sposób finansowania samochodu.
Nowe promocje Toyota Financial Services rozdzielają te potrzeby wyraźnie. Klient indywidualny może odroczyć zapłatę połowy ceny auta o 12 miesięcy, a przedsiębiorca otrzymuje ofertę leasingu operacyjnego z ustaloną wpłatą początkową, okresem umowy i wykupem. Obie promocje obowiązują do 31 października 2026 roku, choć mogą zakończyć się wcześniej po wyczerpaniu puli samochodów.
Kredyt 50/50
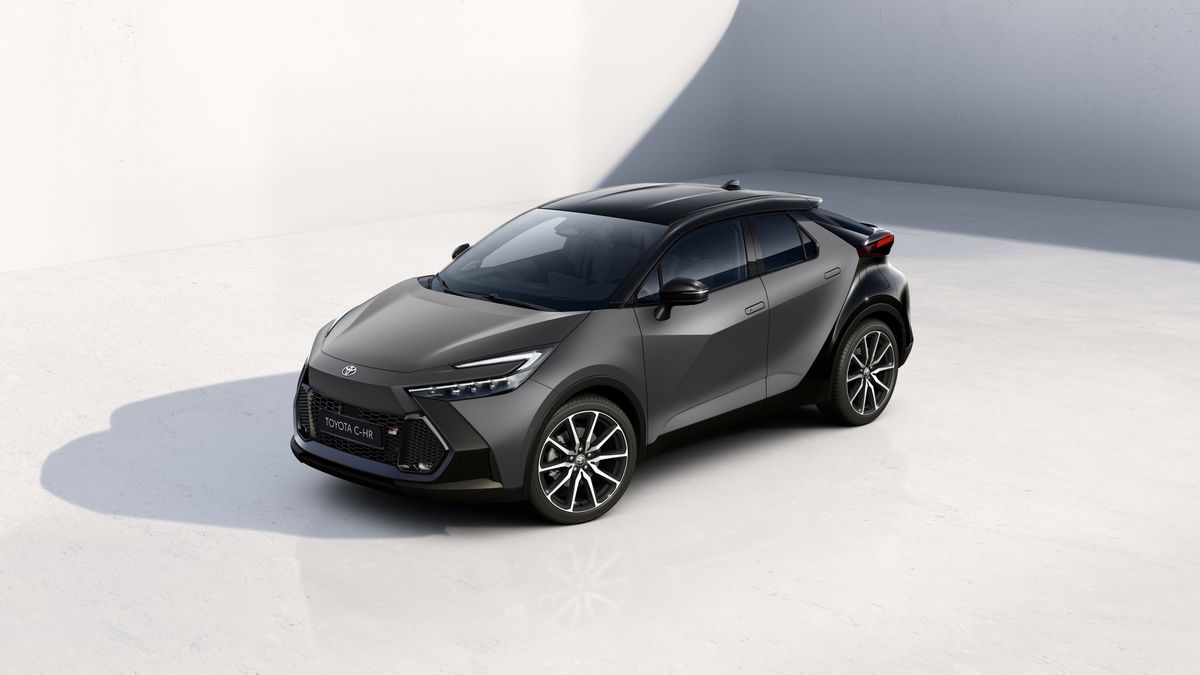
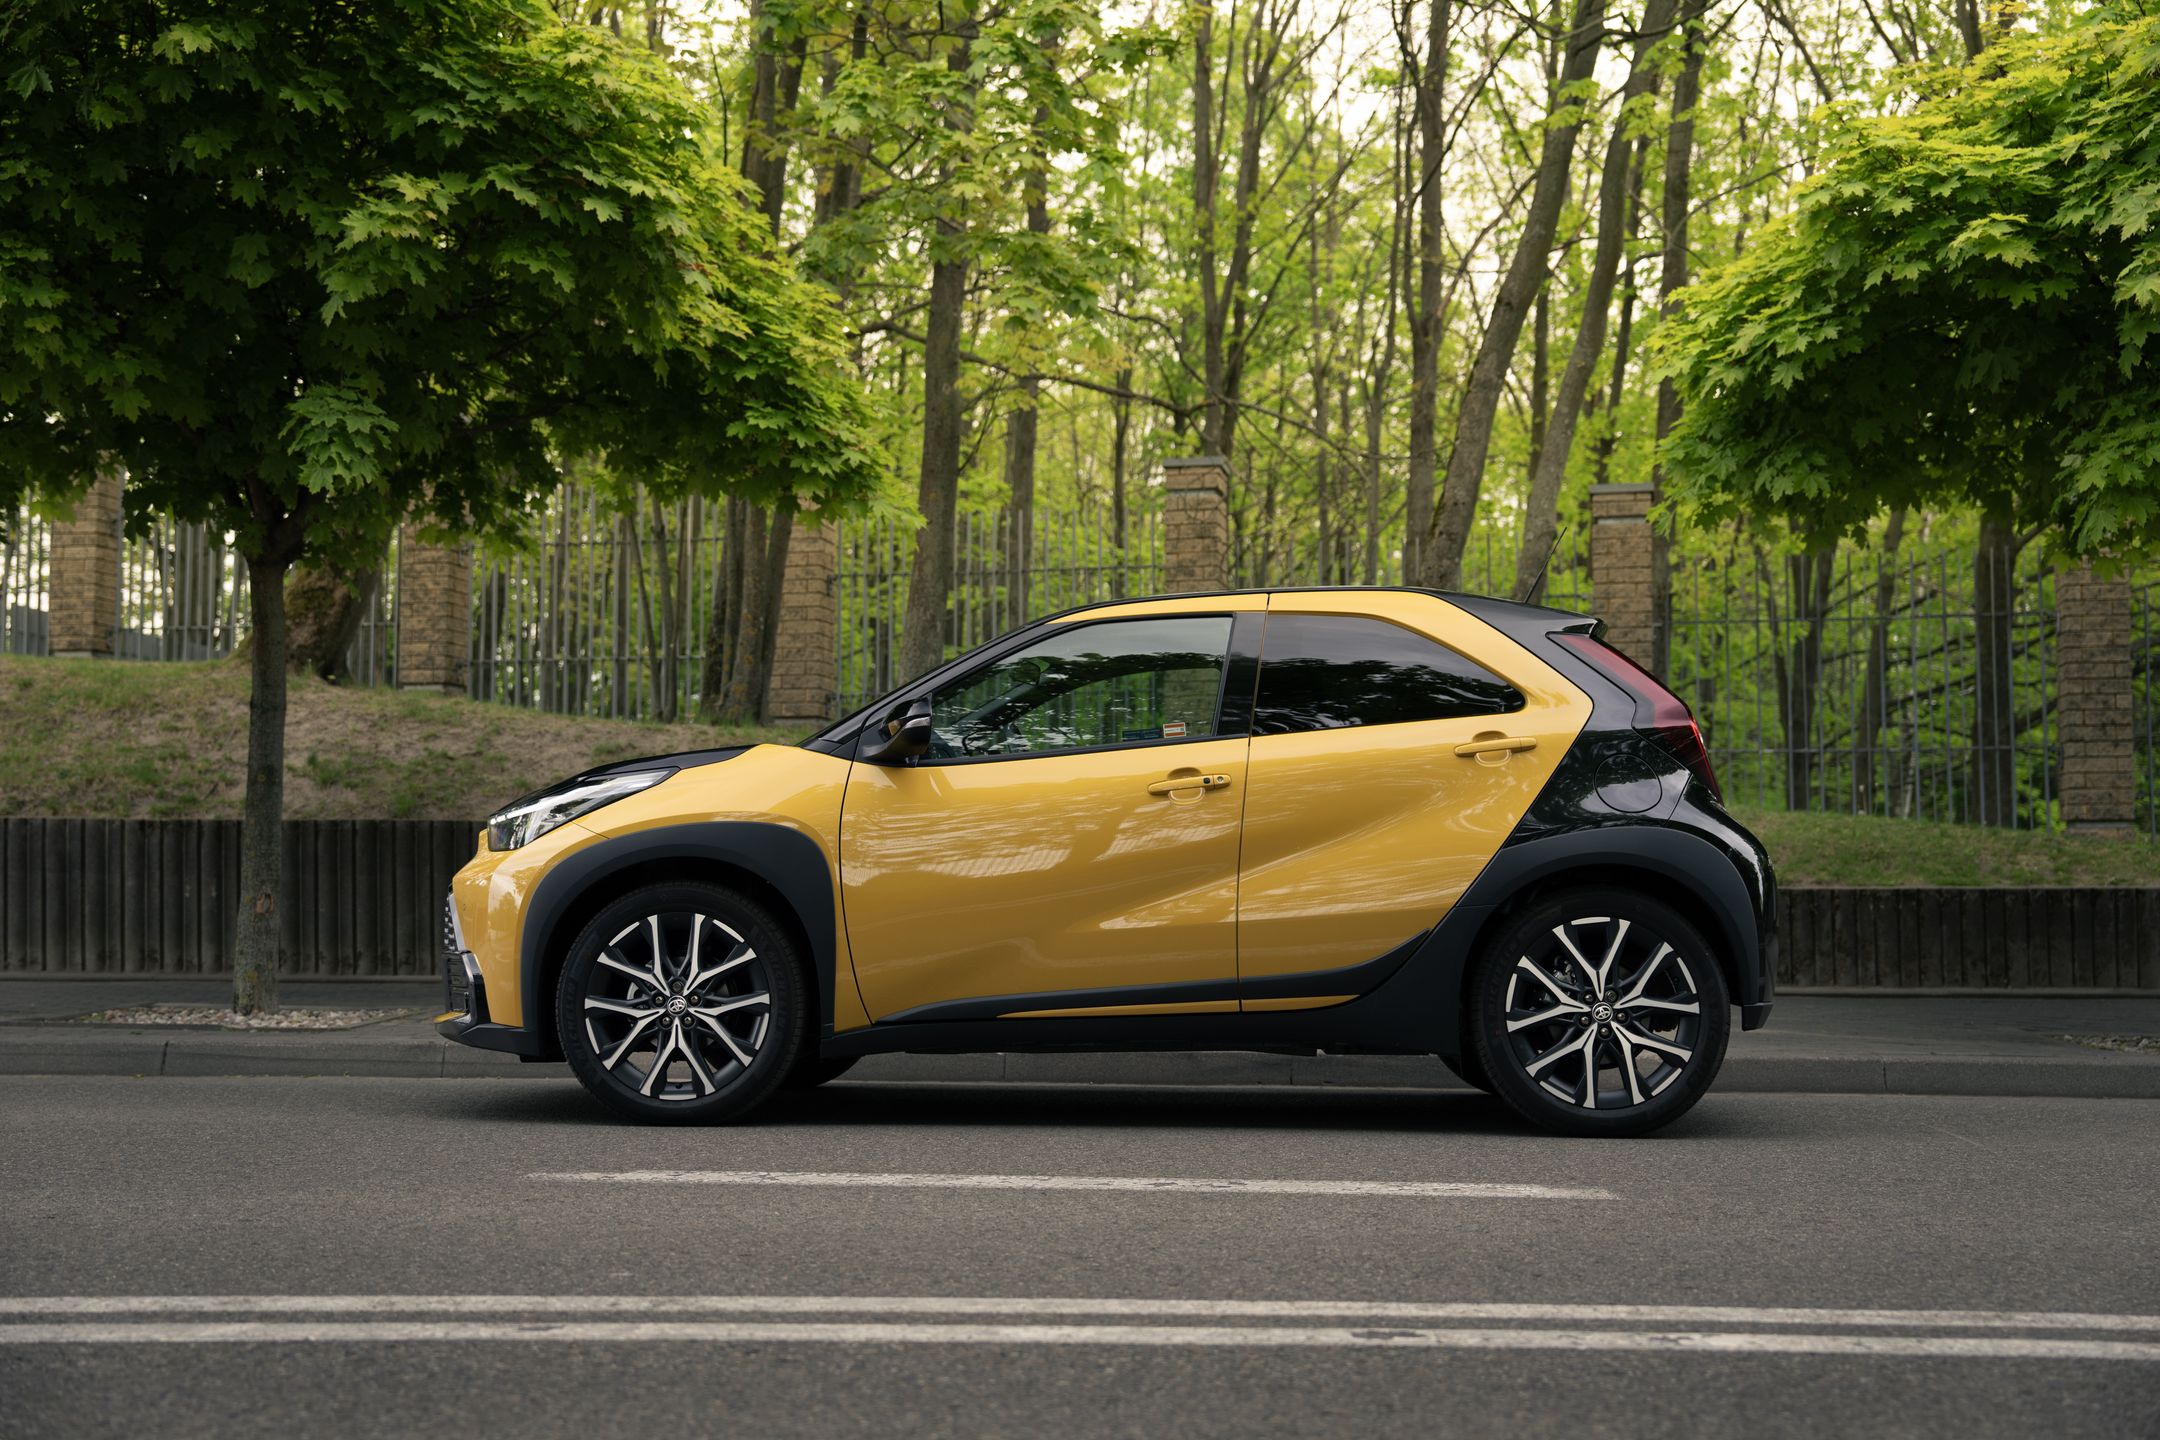
Mechanizm Kredytu 50/50 jest łatwy do zrozumienia. Przy odbiorze samochodu klient wnosi 50 proc. jego wartości, a pozostałą połowę finansuje Toyota Bank. Spłata następuje jednorazowo w 12. miesiącu umowy. Promocja obejmuje nowe Toyoty Aygo X, Yaris i C-HR, a oprocentowanie kredytu wynosi 0 proc. RRSO to 4,45 proc.
Ta różnica jest istotna, bo zerowe oprocentowanie nie oznacza darmowego finansowania. Na przykład: samochód kosztuje 115 445 zł, klient wpłaca 57 722,50 zł, a drugie tyle stanowi kwota kredytu. Po roku oddaje 60 291,16 zł. Całkowity koszt wynosi 2568,66 zł i odpowiada prowizji w wysokości 4,45 proc., a odsetki wynoszą 0 zł. Bank wymaga również ubezpieczenia autocasco i ochrony od kradzieży, których kosztu nie wliczono do RRSO.
Nie jest to zatem klasyczny kredyt ratalny rozpisany na kilka lat, tylko dwustopniowy zakup – połowa ceny teraz, druga część po roku. Jeżeli sytuacja finansowa klienta się zmieni, kwotę pozostałą do spłaty można rozłożyć na niższe raty miesięczne. Przed podpisaniem umowy warto jednak sprawdzić warunki takiego wydłużenia, ponieważ promocyjne oprocentowanie 0 proc. dotyczy pierwszych 12 miesięcy.
Dla kogo taki układ ma sens?
Kredyt 50/50 może zainteresować osoby, które dysponują dużym wkładem własnym, ale nie chcą jednorazowo inwestować całej gotówki w samochód. Pozostawienie części oszczędności daje bufor – np. na przeprowadzkę czy nieprzewidziane wydatki. To też rozwiązanie dla kogoś, kto w ciągu roku spodziewa się środków ze sprzedaży poprzedniego auta.
Trzeba jednak uczciwie odpowiedzieć sobie na jedno pytanie: skąd za 12 miesięcy weźmie się ponad połowę ceny samochodu powiększoną o prowizję? Jeśli odpowiedź opiera się wyłącznie na nadziei, bezpieczniej porównać tę formę z kredytem rozłożonym od początku na regularne raty. Kredyt 50/50 najlepiej działa wtedy, gdy przyszła spłata ma konkretne źródło.
Leasing od 103,9 proc.
Druga nowość została przygotowana dla firm. Toyota Leasing oferuje leasing operacyjny z sumą opłat od 103,9 proc. ceny pojazdu. Aby uzyskać ten poziom, przedsiębiorca wnosi 30 proc. opłaty wstępnej, podpisuje umowę na 24 miesiące i ustala wykup na 16 proc. Oferta opiera się na zmiennej stopie procentowej, dlatego należy patrzeć nie tylko na liczbę 103,9 proc., ale również na harmonogram, wysokość rat i koszty dodatkowe.
Promocja obejmuje Aygo X, Yarisa, Yarisa Cross, Corollę, Toyotę C-HR, Priusa i Camry z roku produkcji 2026. To przekrój od aut miejskich, przez kompakty i crossovery, po modele dla kierowców regularnie pokonujących długie trasy. Firma może dobrać samochód do swoich potrzeb bez rezygnowania z tych samych parametrów finansowania.
Dwuletni okres umowy jest stosunkowo krótki, ale wymaga zaangażowania znacznej kwoty na początku. Taki układ może pasować do przedsiębiorstwa, które ma wolne środki i chce szybko zakończyć finansowanie. Dla firmy pilnującej bieżącej płynności korzystniejsza może okazać się niższa wpłata początkowa i inny rozkład rat, nawet jeśli suma opłat będzie wyższa.
Oferta nie kończy się na dwóch promocjach
Toyota Financial Services utrzymuje również wcześniejsze programy. Klienci mogą nadal korzystać z Kredytu Toyota Easy, a przedsiębiorcy z ofert dla samochodów elektrycznych i dostawczych. Promocyjny leasing wybranych elektrycznych Toyot i Lexusów ma sumę opłat od 100,1 proc., przy 30-procentowej opłacie wstępnej, umowie na 24 miesiące i wykupie 16 proc. Oferta obowiązuje do 30 września 2026 roku.
Do końca września dostępne są też wybrane programy Lexusa. Leasing modeli RX 450h+ i RX 500h z rocznika 2025 zaczyna się od sumy opłat 101,9 proc. plus GAP. Dla Lexusa UX z 2025 roku i LBX z 2026 roku przewidziano leasing od 104,4 proc. plus GAP. Takie same parametry procentowe dotyczą Lexusa ES z rocznika 2025, ale tę promocję wydłużono do 23 grudnia 2026 roku. Warianty te zakładają 30 proc. wpłaty własnej, 24 miesiące finansowania i 16-procentowy wykup, a ubezpieczenie GAP jest obowiązkowe.
Dobra oferta zaczyna się od dobrego rachunku
Promocyjny procent przyciąga uwagę, ale decyzję warto oprzeć na całym harmonogramie. W Kredycie 50/50 kluczowe są wysoki wkład własny, prowizja, koszt obowiązkowego ubezpieczenia i gotowość do jednorazowej spłaty po roku. W leasingu trzeba z kolei uwzględnić opłatę wstępną, raty, wykup, zmienną stopę procentową i opłaty dodatkowe.
Dopiero po zsumowaniu tych elementów widać, czy finansowanie pasuje do sposobu użytkowania samochodu i przepływów pieniędzy. Wrześniowa oferta Toyota Financial Services daje wybór między szybkim domknięciem zakupu a dwuletnim leasingiem szerokiej gamy modeli. Najlepszym wariantem będzie jednak ten, który po roku lub dwóch nadal pozostawi budżet w dobrej kondycji.
Finansowanie zależy od pozytywnej oceny zdolności kredytowej lub finansowej. Szczegóły znajdują się w regulaminach promocji.